Mostrando entradas con la etiqueta Pensiones. Mostrar todas las entradas

viernes, 23 de octubre de 2026

"El sistema de pensiones privadas que propone la derecha en España arruina la jubilación de millones de chilenos". Juan Torres López, ctxt.es

En plena precampaña de las elecciones del 29 de noviembre, la derecha española ha vuelto a poner sobre la mesa una vieja receta: sustituir, en todo o en parte, el sistema público de pensiones basado en la solidaridad por la capacidad que cada persona tenga de ahorrar a lo largo de su vida laboral.

El responsable económico de Vox, José María Figaredo, ha afirmado que el sistema público de pensiones, que paga cada mes a unos diez millones de personas, "es un zombi" y "está quebrado". Su receta es la reforma hacia un modelo mixto que combine el reparto con la capitalización individual y no está solo en la propuesta. El Partido Popular lleva años preparando el terreno para que se lleve a cabo. En 2014, Esperanza Aguirre defendió ante la Convención Nacional del PP que las cotizaciones se considerasen un capital que pertenece a cada trabajador, compatible con los criterios de capitalización de las compañías de seguros. El Gobierno de Rajoy optó por el camino gradual de estimular los planes privados con ventajas fiscales y facilidades de rescate. Formas distintas, más bruscas o más suaves, de ir en la misma dirección, la de trasladar la jubilación desde un derecho colectivo hacia el ahorro individual invertido en los mercados financieros. Aunque hay que señalar por pura honestidad que esta idea no es patrimonio exclusivo del PP y de Vox. Es, en realidad, el programa de la derecha económica, de la banca y de sus centros de estudio, y a veces ha encontrado acomodo en el propio PSOE. Fue un Gobierno de Felipe González el que reguló en 1987 los planes y fondos de pensiones privados y el ministro José Luis Escrivá, ya con Pedro Sánchez de presidente, impulsó en 2022 una ley para impulsar los planes de pensiones de empleo con fondos de promoción pública.

Por eso es muy importante entender que, detrás de esa expresión amable de "modelo mixto", hay un cambio radical que pone en peligro el bienestar de las personas que se jubilan sin disponer de grandes patrimonios.

En un sistema de reparto, como el español, las cotizaciones de quienes trabajan hoy pagan las pensiones de quienes hoy están jubilados. La pensión es un derecho reconocido por ley y garantizado por el Estado y su cuantía se conoce de antemano porque depende de lo cotizado y de los años trabajados, no de lo que pase en la Bolsa. En un sistema de capitalización, por el contrario, cada trabajador ahorra en una cuenta individual y una gestora privada invierte ese dinero en los mercados financieros. La pensión que reciba cuando se jubile no está asegurada, sino que será lo que haya en la cuenta el día de la jubilación, sea mucho o poco, según la evolución de la inflación y los mercados financieros.

Quienes defienden la capitalización para evitar, según dicen, la insostenibilidad de las pensiones públicas, siempre omiten lo fundamental: es un sistema mucho más inseguro, menos rentable, más peligroso y, sobre todo, perjudicial para las rentas más bajas.

No es verdad que la capitalización resuelva el problema que dice resolver, el de la insostenibilidad de las públicas por razones demográficas, porque "en el futuro habrá muchos viejos y pocos trabajadores cotizando".

Las pensiones, se financien como se financien, siempre se pagan con lo que se produce cada año. Un fondo privado no guarda pan ni medicinas para dentro de cuarenta años: guarda acciones y bonos que habrá que vender cuando llegue la jubilación. Y, si de verdad hubiera menos trabajadores produciendo y menos ahorro, también habría menos compradores para esos activos que quienes se vayan jubilando tendrán que vender para obtener dinero líquido. Si las pensiones públicas estuvieran amenazadas por un problema demográfico exactamente igual lo estarían los fondos privados.

Además, los fondos privados de pensiones rinden mucho menos de lo que prometen. Según los datos de INVERCO que analiza Ignacio Zubiri, los fondos españoles con 25 años de antigüedad apenas han logrado una rentabilidad real del 0,42% anual. Como ha señalado Zubiri, "bajo supuestos razonables, ahorrando durante 20 años el 10% de su salario, el trabajador obtendría una pensión que no llegaría al 10% de su último salario. Y con 30 años, su pensión no llegaría al 15% de su último salario".

Los fondos de pensiones privados también son extraordinariamente inseguros. Si los mercados caen, como en 2008 y en otras muchas ocasiones, la pensión privada se hunde. Se volatiliza total o parcialmente. Aunque la gestora, eso sí, cobra siempre.

Tampoco dicen quienes defienden el tránsito a la capitalización que el cambio que habría que hacer desde el sistema actual es carísimo. Tanto, que se puede decir que es inviable hacerlo. Habría que seguir pagando las pensiones de reparto mientras las cotizaciones se iban desviando a cuentas privadas, de modo que una generación tendría que pagar dos veces.

Por supuesto, se omite también que los sistemas de capitalización multiplican la desigualdad. Las personas con salarios bajos, en situación de precariedad, quienes hayan tenido carreras interrumpidas y, sobre todo, las mujeres arrastran esa desventaja hasta la vejez sin ningún mecanismo solidario que las compense.

¿Por qué entonces se defiende que se pase a un sistema de pensiones privado que tiene muchos más defectos objetivos, peligros financieros e inconvenientes que el sistema público?

La respuesta es sencilla: transferir al sector financiero la gestión de la enorme masa de ahorro y dinero que suponen las pensiones públicas es un negocio gigantesco.

Nada de lo anterior es teoría. En Chile hicieron todo esto y lo que allí ha ocurrido es lo que debe tomarse como referencia y aviso a navegantes.

La dictadura de Pinochet impuso en Chile, en 1980, la capitalización individual a través de las Administradoras de Fondos de Pensiones (AFP). Aunque, significativamente, hubo dos colectivos a los que dejó fuera del experimento y que conservaron el viejo sistema público: los militares y los policías. Los arquitectos del modelo sabían bien cuál de los dos sistemas era mejor.

Los resultados después de varias décadas confirman el diagnóstico y lo ocurrido justo este año lo resume todo. Las siete AFP, que controlan activos por unos 229.000 millones de dólares y son la única fuente de ahorro para la jubilación de la mayoría de los chilenos, se lanzaron en los dos últimos años a comprar productos financieros que les darían beneficios si los tipos de interés estadounidenses seguían bajando. Pero ocurrió lo contrario y han registrado pérdidas que rondan los 7.700 millones de dólares. El golpe más duro lo recibió el fondo más conservador, el que se recomienda a quienes están a punto de jubilarse, y lo que perdieron no se evaporó: lo ganaron bancos como Société Générale, Bank of America o BNP Paribas.

La reacción de los responsables del fiasco tampoco tiene desperdicio. El presidente de la patronal de las AFP se negó a hablar de pérdida y la llamó "valorización económica del fondo", y un consejero técnico de la propia Superintendencia propuso como remedio que quienes estén a punto de jubilarse aplacen su retiro hasta que el mercado se recupere.

Y Chile no es una excepción desafortunada. La Organización Internacional del Trabajo ha documentado que, de los treinta países que privatizaron total o parcialmente sus pensiones entre 1981 y 2014, dieciocho tuvieron que revertir la reforma, entre ellos Argentina, Hungría, Polonia y Bolivia.

Es mentira que el sistema público de pensiones esté quebrado. Su sostenibilidad depende de decisiones políticas que determinan la distribución de la renta, de la evolución de la productividad, del empleo, de los salarios y de cómo se financie. Lo que hay que hacer es blindarlo frente a quienes, como en Chile, quieren convertir nuestras pensiones en un negocio privado.

El 29 de noviembre también se decide eso. Vox lo ha dicho sin rodeos, y el PP lleva años abonando el terreno con incentivos fiscales a los planes privados, con discursos sobre la quiebra del sistema y con la idea de que las cotizaciones son un capital individual.

Y si alguien tenía dudas, las ha despejado uno de los grandes altavoces mediáticos de la derecha. El director de OKDiario, Eduardo Inda, comentaba en el programa Milenio las declaraciones de la portavoz parlamentaria del PP, Ester Muñoz, que había puesto en duda el futuro del sistema público, y pidió silencio: «Cállate con las pensiones, que es un tema sensible». "Que hablen -dijo- el 30N o cuando ya estén formando gobierno». No le pidió al PP que garantizara las pensiones, sino que no hablara de ellas hasta que los votantes ya no pudieran tenerlo en cuenta.

Esto es lo que está en juego en las próximas elecciones.

miércoles, 25 de febrero de 2026

"TE ESTÁN USANDO PARA JODER A TU ABUELO". Antonio Maestre, elDiario.es

Nadie va a decir abiertamente que quiere recortar las pensiones porque quiere quedarse con ese pastel, tiene que venderlo como una necesidad imperiosa por el equilibro de las cuentas, y para llevarlo a cabo necesita aliados dentro de la sociedad

No existe el conflicto generacional. Es un invento del capital para facilitar el negocio de las pensiones privadas. Nadie va a decir abiertamente que quiere recortar las pensiones porque quiere quedarse con ese pastel, tiene que venderlo como una necesidad imperiosa por el equilibro de las cuentas, y para llevarlo a cabo necesita aliados dentro de la sociedad. Los principales objetivos para ejercer como quintacolumnistas dentro de la clase trabajadora son los jóvenes que ven muy lejano el momento en el que se harán beneficiarios de una pensión, quien tiene difícil el presente es imposible que piense en el futuro lejano.

Cada vez que escuches a alguien hablar de Zeta, X, Millenial, Boomer, Alfa o categorizaciones similares basadas únicamente en el año en el que naciste para hablar de política económica échate la mano al bolsillo porque quiere robarte. A veces dirán que lo hacen porque eres víctima, pero solo es una estrategia para instaurar otro inmenso expolio de clase y fomentar una nueva etapa de acaparamiento de capital por parte de las capas más privilegiadas de la estratificación social. No es difícil saber quiénes son: los mismos que para solucionar el problema de la vivienda tienen como única medida relajar los impuestos para construir más sin poner límites a la especulación.

Todo discurso que niega el conflicto de clases para sustituirlo por el conflicto generacional tiene como objetivo ser funcional a una futura rebaja de las pensiones. Es normal que este debate sea liderado por esas personas que forman parte del colectivo en el que se quiere instaurar el estado de agravio y que sin verse afectados por tener una posición de clase favorable busca el favor del capital para mejorar en esa estratificación de clase. Su actitud es en sí misma una evidencia de que el conflicto es de clase y no generacional.

No es un discurso que tenga ninguna base intelectual seria ni deba tenerse en cuenta desde el punto de vista narrativo, es una retórica que tiene como objetivo mejorar su propia situación personal ayudando a los que quieren que las pensiones públicas desaparezcan para ser sustituidas por el jugoso negocio de las pensiones privadas. De forma paradójica la negación del conflicto de clases es una manera de confirmarlo porque buscan mejorar su situación profesional y aumentar su capital. Por eso serán acogidos con alborozo por todo el sistema extractivista para usarlo en su beneficio dando unas cuántas migajas al colaboracionista.

A los jóvenes de clase trabajadora que se sientan cercanos a este mensaje solo lanzarles una advertencia: te están usando para joder a tu abuelo. Es lo único que les interesa, y si eso no te convence porque solo piensas en tu presente, que sepas que un mensaje así no va a mejorar tu presente, pero sí ten claro que va a hipotecar tu futuro. La clase trabajadora que se siente atraída por el discurso de la lucha generacional perderá su juventud antes de que mejore su situación convirtiéndose antes de que se dé cuenta en el enemigo de ese mismo discurso que antes defendía. Los años pasan más rápido que los cambios estructurales a mejor mientras que los recortes de derechos son casi inmediatos.

Es lamentable asistir a discursos completamente desinformados sobre la estratificación social y que tengan espacio privilegiado en el debate publicado. No pido que desaparezcan los adanistas que se creen que inventan conceptos y relatos, pero al menos que tengan un mínimo de sentido del ridículo y lean lo que se ha escrito antes de provocar bochorno. No es posible hablar de clases sociales o negar las clases sociales sin atender todo lo teorizado por Karl Marx, Max Weber, Talcott Parsons, Ralph Dahrendorf, Pierre Bourdieu, Erik Olin Wright o Michael Savage. Al menos hay que tener un poco de vergüenza y no querer pontificar ante quienes sí los conocen y los han estudiado porque se os ven todas las costuras.

Personalmente siento un desprecio profundo por esa degeneración individualista que encabeza discursos lesivos para el colectivo solo para el beneficio propio. Es propio de trepas y advenedizos y es muy fácil identificarlos porque van buscando aquellos mensajes que favorecen a las elites para poco a poco adaptarlos y encabezarlos para lograr su favor. No es difícil hacer una leve prospección por los espacios mediáticos para identificarlos.

lunes, 22 de septiembre de 2025

"ENFRENTANDO A JÓVENES CON PENSIONISTAS". Rosa María Artal, elDiario.es 20/09/2025

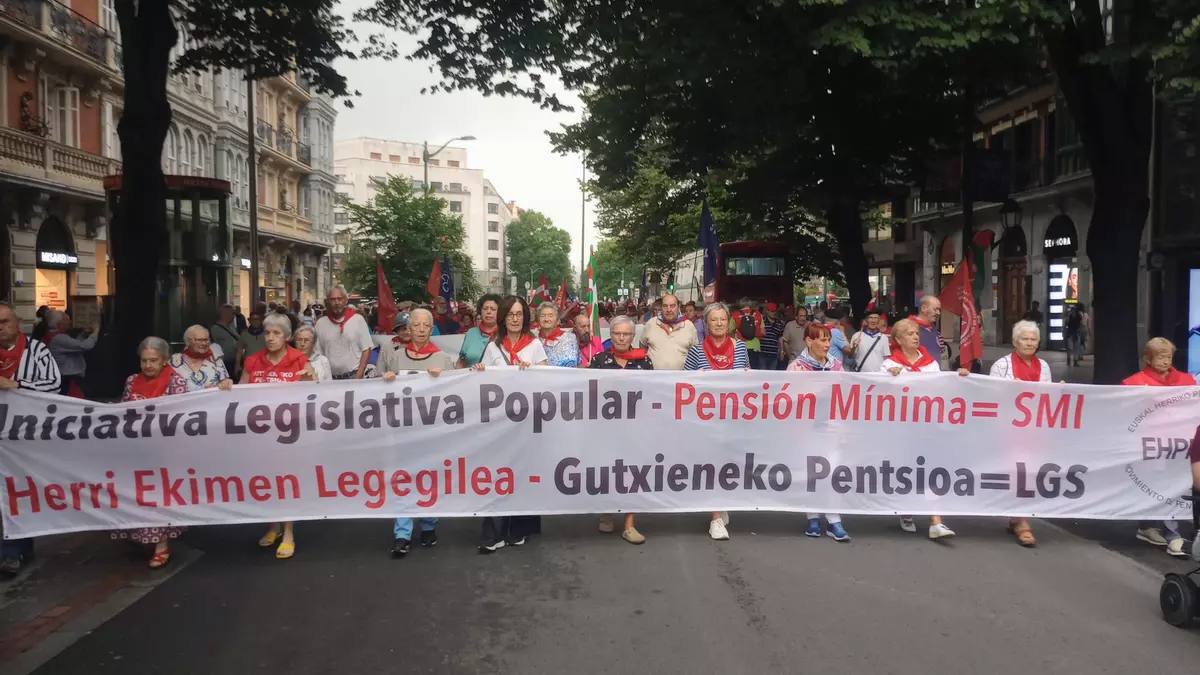
Manifestación de pensionistas
en Bilbao este verano
Todo ahora es contra alguien y se quiere hacer a los pensionistas culpables de que los jóvenes tengan carencias. De cuantos gastos superfluos se podría prescindir, hay que restar a miles de ciudadanos las retribuciones que se ganaron para su jubilación

El ruido marca la agenda informativa diaria y debajo quedan escondidos temas esenciales. Entre ruido y ruido -el sonido de nuestra época- el proyecto ultraliberal camina con paso firme. Uno de sus grandes objetivos es la merma de las pensiones. Un bocado demasiado jugoso para perder su beneficio, aunque sea a costa de daños colaterales como la calidad de vida de los ancianos, y no solo de ellos: a menudo de sus familias a quienes suelen ayudar económicamente. Hay formas de enmascararlos hasta conseguir incluso la comprensión de una buena parte de las víctimas. La principal, convencer a todo quisque de que las pensiones son insostenibles. La novedad actual es que han incorporado el complejo de culpa. En la era de la crispación que provoca y usa como arma la derecha, todo es contra alguien y se nos quiere convencer de que los pensionistas son los culpables de que los jóvenes tengan carencias. De cuantos gastos superfluos se podría prescindir, hay que quitar o restar a miles de ciudadanos las retribuciones que se ganaron para su jubilación.

Las pensiones no son insostenibles, lo es el modelo de lucro que intenta arramplar con todo lo público desde las pensiones, sin duda, a la sanidad, y a todos los derechos que tanto costó conseguir. Tienen quienes les venden el producto. Hasta medios que pudieran parecer poco sospechosos se apuntan a la supuesta duda de si son sostenibles. No olvidemos que, en la crisis de la prensa escrita, los bancos -principales beneficiarios de los planes de pensiones privados- llegaron incluso a los Consejos de Administración o el accionariado de algunas empresas periodísticas como forma de amortizar la deuda.

En esta campaña deleznable destaca ABC, que lleva una auténtica cruzada contra el “gasto” en pensiones comparado con los pobres jóvenes desamparados. Es un tema que siempre suscita una vibrante controversia.

El catedrático de Economía Aplicada Juan Torres López -que ha escrito varios libros sobre el tema, uno de ellos se titulaba 'Lo que debes saber para que no te roben la pensión'- rebate, entre otros argumentos, las premisas erróneas que esgrimen los detractores. Las fuentes de financiación de las pensiones dependen de muchos más factores que la demografía que tanto se cita (de si se vive más o se nace menos). Si los salarios son más altos, si hay más empleo, más masa salarial -algo que está sucediendo con este Gobierno, por cierto- , si se aumenta la productividad, se lucha contra la economía sumergida y se plantea una fiscalidad auténticamente progresiva, las pensiones públicas son perfectamente sostenibles.

No olvidemos tampoco que este Gobierno subió el salario mínimo, pero no los que pagan a su albedrío las empresas por encima de este. Y que, aunque también ha dado un gran impulso a la subida de pensiones, partíamos de niveles muy bajos. Y que ni en sueños la mayor parte de los jubilados cobran las cantidades máximas previstas en la horquilla. Para comparar hay que usar similares magnitudes, otra cosa es una falacia. Conviene insistir también en que los planes privados de pensiones son un negocio, se especula con ellos, van a bolsa incluso, y han tenido sonoros fracasos. Sin contar con que solo un 25% de los ciudadanos los tiene suscritos en España. No es fácil ahorrar precisamente.

La tendencia a ir contra las pensiones es internacional, en la línea de la ideología ultraliberal ahora dominante, y se sostiene por la desinformación de tantos ciudadanos. Vox tiene planes muy concretos para reducir las pensiones -como explica con claridad Torres también- y el PP ya lo demuestra cada vez que gobierna. Rajoy no solo les dio un tajo importante al desvincularlas del IPC para su revalorización anual sino que hizo una descabellada operación a la que no se le dio demasiado eco. Una acción de alto riesgo. En 2013, vació la llamada hucha de las pensiones. Compró deuda española con prácticamente todo su remanente, con el 97%. Esa “hucha”, el Fondo de Reserva, lo había creado José María Aznar. Argumentó: “Así el PSOE no puede meter mano”. Rajoy introdujo el brazo entero y hasta el fondo, causando la alarma de la mayor parte de los especialistas financieros. El diario neoliberal Wall Street Journal daba la voz de alarma -aquí tienen el enlace- al escribir: “España ha estado vaciando sigilosamente la mayor hucha del país, el Fondo de Reserva de la Seguridad Social, que ha usado como comprador de última instancia de los bonos del Gobierno, una operación que plantea dudas sobre el papel del fondo como garante de las futuras pensiones”.

Lo hizo para maquillar las cifras macroeconómicas, pero también, en las “sólidas” manos de la ministra Fátima Báñez, el fondo fue empleado para intentar cuadrar sus cuentas y pagar con él nóminas cuando ese Fondo era “de reserva”, de seguridad.

Los argumentos a favor y en contra de las pensiones se inscriben en dos modelos de sociedad opuestos. El ruido que produce la derecha busca tapar lo que es más justo y estipula nuestra Constitución. Se puede cambiar, claro, siempre será para cobrar menos, como ya ocurrió al retrasar la edad de jubilación: cobrar más tarde es cobrar menos. Al presidente Zapatero le presionaron mucho y cedió en eso y algunos otros asuntos. Fue en 2010, cuando la Troika y todo el clan obligaron a pagar a los ciudadanos de los países del sur de Europa, sobre todo, la crisis financiera del casino capitalista. Y el PP, en lugar de echarle una mano, usó más bien el pie para ponerle una zancadilla.

El FMI lleva años presionando para bajar la cuantía de las pensiones, ya lanzó todo el argumentario en 2012. De alguna manera, Ayuso, la ultraliberal ultraderechista, ya fue pionera en el trato a unos improductivos ancianos que solo gastaban. Hasta oxígeno y atención médica querían, al asfixiarse por Covid en las residencias. Y ya saben lo bien que le va así con la justicia, con la prensa y con muchos ciudadanos que la adoran. Hoy es un día especialmente duro para recordarlo, dado que el portavoz de su gobierno ha alardeado en la Asamblea de Madrid de que son falsas las denuncias y por eso las tumba la justicia, cosas de la izquierda que utiliza el dolor de las familias, dice. Indigna oírle, sabe perfectamente cómo murieron. Es el ruido, detrás está la verdad de los hechos.

Pero hay mucho más que argumentar. Los jubilados de hoy son -somos- los que abrieron la brecha para lograr todos los derechos que hemos y habéis disfrutado hasta ahora. Sueldos precarios, falta de oportunidades para las mujeres, intereses bancarios desorbitados -pese a la leyenda facha que dice lo contrario-. Somos los que luchamos por todo eso, sin sentarnos a lloriquear porque no nos lo daban. Trabajando desde los 14 años, como es mi caso concreto, ni ahorrando mucho me hubiera podido comprar un hospital y los tratamientos que dispensan, ni un cuerpo de bomberos, ni unas calles asfaltadas para transitar, por ejemplo… El contrato era que pagábamos impuestos para tener todo eso y más, una pensión digna también. Aprendan los jóvenes airados que simpatizan con la ultraderecha y sus falaces mensajes que nada de eso les darán, que les quitarán lo poco que quede. Y que nadie hará por ellos lo que dejen de hacer por sí mismos… y por los demás. Por todos los demás lo hacemos los demócratas con conciencia social.

"EN UN CAMPO DE ALMENDROS". Antonio Muñoz Molina, El País

FRAN PULIDO Gracias a la crónica de Jiménez Barca veo ese campo de Toledo bajo el sol otoñal, los árboles entre los que se esparcen las chat...